



自僱人士缺乏僱主提供的團體醫療保險與勞工保險,一旦遇到傷病或需日常睇醫生,所有醫療開支均需獨力承擔。到底自僱人士的醫療保險應該點揀?作為自由工作者,挑選適合自己的保險,是個人理財與健康規劃的首要工作。Blue理財達人將深入分析常見的保障隱患,並提供香港Freelancers精準的醫療保險選購指南,助你打造實用又划算的醫療保障方案。
自僱人士與自由工作者的醫療保障足夠嗎?
在香港,隨著斜槓族(Slasher)與自由職業(Freelancer)日益普及,不少人選擇脫離傳統的辦公室模式。然而,這種工作模式背後隱藏著不少權益風險。根據現行法例與市場狀況,自僱人士與傳統受薪僱員在權益上有以下根本差異:
- 缺乏勞工保險(勞保)保障:香港《僱員補償條例》強制僱主為僱員購買勞工保險,以承擔因工受傷的法定補償責任。但自僱人士屬服務合約關係,不受該條例保障。一旦在工作或外勤途中發生意外,所有醫療費用及因傷停工導致的業務損失,均需全數自負。
- 缺少公司團體醫療保險:企業僱員普遍享有團體醫保,涵蓋日常網絡門診及住院開支。自僱人士缺乏此類福利網絡,面對香港私營醫療市場的昂貴收費,所有醫療開支將直接侵蝕個人淨收入與營運資金。
醫保模式比較與預算安排:如何搭配划算的保險方案?
自僱人士的流動資金即為個人資產,若缺乏結構化的保險安排,一次突發的住院手術即可帶來沉重的財務壓力。因此,應先釐清個人保單與過往團體醫保的架構差異。
團體醫保 vs 個人醫保
過往任職企業時習慣使用的團體醫療保險,與成為Freelancer後需要自行配置的個人醫療保險,在法律權益與核保條款上有本質上的不同:
|
公司團體醫療保險 |
自僱人士個人醫療保險 | |
|---|---|---|
|
投保與核保門檻 |
由企業集體投保,普遍設有免健康申報條款(MHR,即無需查問過往病歷),核保較寬鬆。 |
屬個人合約,必須如實進行健康申報,保險公司按個案健康狀況核保。 |
|
保障範圍 |
條款由企業定立,保障上限普遍較低且無法個人化調整。 |
結構靈活,可自由組合住院(如自願醫保 VHIS)及純門診保障。 |
|
續保與延續性 |
保障隨僱傭關係終止而即時失效,不可攜帶。 |
保單完全由個人持有,只要按時繳費即可繼續受保。 |
|
保費承擔 |
由僱主承擔全部或部分保費,不涉及個人稅務扣減。 |
保費全數自負,但投保合資格自願醫保 (VHIS) 可享個人入息稅扣稅優惠。 |
收入不穩定?自僱人士節省保費的3大策略
Freelancers的收入往往隨季節或接單量波動,固定保費支出過高會帶來心理與財務壓力。規劃保險時可以參考以下策略:
- 以「自願醫保(標準/靈活計劃)」轉移大病住院風險:住院與日間手術(如胃鏡、腸鏡)屬於高額突發開支,應優先透過政府認可的自願醫保(VHIS)轉移風險。以30歲健康受保人為例,投保標準計劃每月保費HK$200至HK$400元不等,即可換取每年HK$420,000的保障限額。若需要更高保障額,可以選擇保費較高的靈活計劃。
- 配置「門診保險」替代公司醫療卡:門診雖然單次金額較小,但累積頻次高。選擇不需綑綁儲蓄或人壽主險的純門診保險,以極低月費獲取指定醫療網絡的折扣門診保障,能有效穩定日常的醫療開支。
- 加配「個人意外保險」補足職傷保障:針對自由工作者常在共享工作空間、家中或外勤地點工作的特點,加配個人意外險,可為意外跌傷、扭傷等提供一筆過賠償,填補缺乏法定勞保的保障缺口。
延伸閱讀:【扣稅三寶懶人包】如何善用年金、自願醫保、強積金自願性供款扣稅
自僱人士保險選購步驟與注意事項
Freelancer醫療保險應將焦點放在保單條款的實用性與現金流的承受度上,而非跟風追求過高的保障額度。
剛轉型為Freelancer的第一份保險挑選指南
剛離開職場、轉為自由職業的人士,可按照以下4個步驟挑選第一份保險:
- 評估過往離職醫保銜接期:檢查離職時舊公司的團體醫保是否設有「轉化為個人保單」機制;若無,應盡量在離職前後30天內申請個人醫保,避免保障出現空窗期。
- 梳理個人健康狀況與預算: 計算每月可承擔的固定保費開支(建議控制在月收入5%至8%以內),並整理歷年體檢報告與門診病歷,為核保作準備。
- 區分門診與住院的保障權重:劃清「大型醫療(住院/手術)」與「基礎醫療(門診/牙科)」的預算比例,優先確保大病保障無虞,再補足日常睇醫生需求。
- 選用具彈性的「月供」線上保險產品:考慮到Freelancer初期資金較為緊張,選擇支援月繳、且可按年調整保障的純消費型保險,有助靈活調配資金。
非固定收入人士買醫保4個常見誤區
自僱人士在比較市場上的產品時,必須注意以下常見的條款及陷阱:
- 只買門診保險:門診保險僅貼補日常睇醫生或門診費用,並不承擔私家醫院住院、麻醉及大型手術開支;一旦患上大病,便難以抵抗大筆醫療負擔。
- 只買住院保險:雖然大病醫療開支可透過住院保險轉移,但平日的門診求醫卻缺乏保障;「小數怕長計」,頻密自費門診同樣會帶來長期財務負擔。
- 未有如實申報過往病歷:個人醫保核保程序嚴格。若投保時未有如實申報過往病歷或症狀,保險公司在索償時有權以隱瞞病史為由拒賠甚至廢除保單。
- 選擇高保費的儲蓄型保險:儲蓄型保險保費昂貴且供款期長,收入不穩定的自僱人士一旦遇到業務淡季導致中途斷供,將面臨保單失效及嚴重的退保損失。
- 未留意條款中的「等候期」:醫療保險通常設有等候期,在等候期內發生的醫療開支將無法獲得賠償。
自製專屬「公司醫療卡」:Blue WeMedi門診保
沒有僱主提供公司醫療卡,自由工作者可以透過香港網上保險公司Blue自製一套專屬的醫療保障組合。Blue的產品無須捆綁人壽保險,能精準解決Freelancer的日常睇醫生開支,輕鬆補足Freelancer醫療保險缺口。
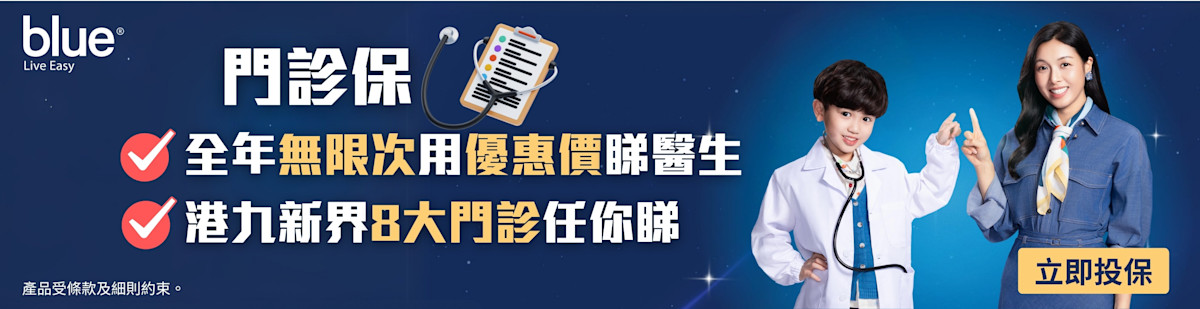
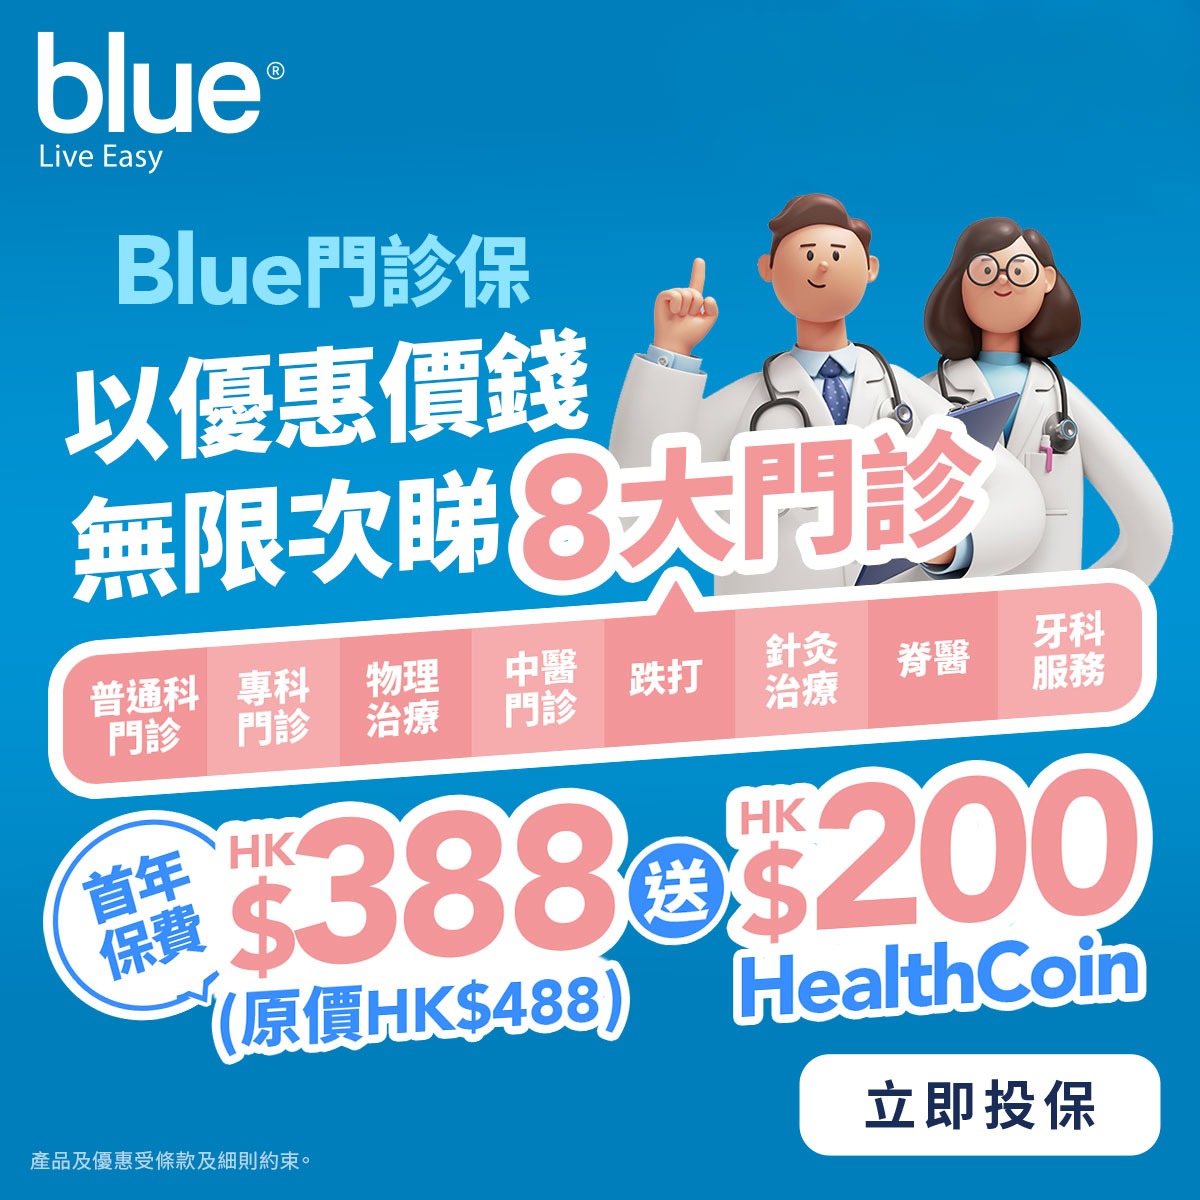
Blue WeMedi 系列的 WeMedi 門診保,以年繳保費形式投保,全年無限次以優惠價使用 8 大門診服務,適合因為診金而習慣拖延求醫的一群:
涵蓋 8 大門診 — 普通科、專科、物理治療、中醫、跌打、針灸、脊醫,以及牙科(口腔檢查及洗牙)
優惠診金 — 普通科門診 (連 3 天基本藥物) HK$235、中醫門診 (連 2 天基本藥物) HK$210、專科門診(連 4 天基本藥物) HK$540
免索償手續 — 全港逾 800 位指定醫生,求診時出示電子醫療卡即可,毋須保留單據事後索償
投保後,一次傷風感冒求診由市面常見的 HK$400 至 HK$500,變成固定 HK$235。出生後 15 天至 80 歲人士都可投保,可同時為配偶、子女及父母投保,方便管理全家的日常門診開支。
*每個門診醫療服務類別於每日可應診 1 次。折扣優惠會因應個別網絡醫生及每個門診醫療服務類別而有不同。
^基礎及複雜治療設有自付比例。
以上計劃受條款及細則約束,詳情請參閱相關產品概要及保單條款。
聯絡Blue了解更多保險方案
Blue提供儲蓄、人壽、意外、危疾、門診醫療及藥劑等多種保險產品。如欲了解更多,歡迎直接WhatsApp +852 9559 5665查詢。
常見問題(FAQ)
無固定收入的自僱人士在網上投保醫療保險時的核保流程如何進行?
可以直接在網上完成簡易健康申報,一般無須提交入息證明。由於純醫療保險主要評估個人健康狀況而非收入水平,投保人只需如實填寫網上問卷(回答病史與生活習慣)即可。若健康狀況符合要求,通常數分鐘內便可完成核保並即時生效。
自僱人士醫療保險的受保年齡上限通常是多少?
WeMedi 門診保最高受保年齡為80歲;若選擇政府認可的自願醫保(VHIS),首次投保年齡更放寬至80歲,並保證續保至100歲,建議趁年輕健康時儘早投保。
自僱人士購買醫療保險選擇月供還是年供比較划算?
長期來看「年供」較划算,但「月供」對Freelancer的現金流更友善。 年供保費通常能節省約3%至5%的行政成本,總開支較低。然而,自由工作者若收入波動較大,選擇月供可避免一次過大額資金流出,有助維持穩健的流動資金。
參考資料
1. 醫務衞生局 – 關於自願醫保計劃
2. HKfreelance – 香港 Freelancer 保險指南:自僱人士需要買咩保險?
3. indeed – 自僱人士要不要購買勞工保險?須要注意什麼?
免責聲明﹕
上述產品及資訊由Blue Insurance Limited(「Blue」)提供。 上述產品只計劃於香港境內出售,產品及優惠均受條款及細則約束,詳情請參閱相關產品概要及保單條款。 以上資料僅供參考,不應被視作為任何形式之要約或推薦購買保險產品。 本文刊載的資料只供參考,Blue不保證資訊的完整性和準確性。對於你因本文刊載的任何資訊而可能招致的損失、損害賠償、訟費或其他開支及責任,Blue概不負責。