



不少人在閱讀保險繳付方案時會疑問到底躉繳保費是什麼意思?簡單來說,躉繳就是投保人一次過付清全部保費,後續無需再定期繳款。在規劃個人財務與投保儲蓄保險時,除了比較回報率,選擇合適的保費支付方式同樣重要。Blue理財達人將為你深入剖析躉繳的好處與潛在風險,並比較不同繳費模式,助你善用手頭閒錢鎖定高息回報。
躉繳保單是什麼意思?搞清楚常見保費繳納方法
「躉」有「整批、一次過」的意思。因此,躉繳保費意思就是「一次過付清全部保費」。投保人只需在投保時繳付一筆過保費,後續在整個保障期內便無須再定期供款。
現時保險市場常見的保費繳納方式主要有以下3種:
- 躉繳(一次過繳清):投保時一次過支付全額保費,保單即時生效並獲得完整保障。
- 期繳(分期繳納):按照固定年期(如2年、5年、10年、20年等)分期支付,常見繳費頻率包括年繳、半年繳、季繳與月繳。
- 預繳(預先繳付):投保人一次過將未來數期的保費存入保險公司的預繳戶口,由保險公司每年按時扣除保費。
躉繳保費的運作原理,在於保險公司可以在保單生效首日即時獲得全數資金,並將其投入長線或穩健的投資組合(如政府債券、優質企業債券等)。由於資金一次過到位,保險公司能提高資金運用效率,同時省去分期行政成本與追繳風險,因此通常能向投保人提供更高的保證現金價值或保費折扣優惠。
躉繳 vs 期繳 vs 預繳:3種保費繳付方法比較
為了讓大家清楚了解躉繳、期繳與預繳的差別,以下整理3種機制的重點對比:
|
躉繳保費 |
期繳保費 |
預繳保費 | |
|---|---|---|---|
|
繳費形式 |
投保時一筆過繳清所有保費 |
分期支付(年繳、半年繳、月繳等) |
一筆過存入預繳戶口,按年扣除保費 |
|
總保費支出 |
最低 |
最高(分期頻率越高,總保費越貴) |
中等 |
|
複利滾存時機 |
第1天起全額投入,讓資金即時滾存 |
資金分批到位,複利效應逐步累積 |
資金分批扣除,未扣保費於戶口派息 |
|
資金流動性 |
較低(大額資金一次過鎖定) |
較高(彈性分期,負擔較小) |
中等 |
|
斷繳/失效風險 |
極低風險 |
有風險(如突發經濟困難可能面臨保單失效) |
較低(只要預繳戶口資金足夠扣除) |
|
適合對象 |
手頭有閒置資金、追求高回報與簡便理財者 |
預算有限、依靠每月薪金收入分期儲蓄者 |
希望預先鎖定資金但保單僅設期繳選項者 |
為什麼躉繳保費通常比較優惠?
因為保險公司收取分期保費時,需要承擔較高的行政管理成本、郵寄與手續費風險,加上分期收取的保費存在時間價值損失。而躉繳讓保險公司提早拿到一整筆資金,能立即進行資金佈局,享更大複利效果,因此保險公司願意將節省的成本與投資溢價回饋給客戶。
躉繳好處及限制是什麼?
若手上有閒置資金,應該選擇躉繳保單嗎?這取決於你對「回報率」、「時間成本」與「資金流動性」的考量。一次過付清保費門檻雖然相對較高,而且會把大筆現金鎖在保單內,但總保費通常比分期繳納便宜,帶來的財富增值潛力相當顯著。
躉繳保單的優勢
一次過付清保費,最大的價值在於能夠盡用資金的時間效應。對於追求資產穩健增長或希望簡化理財流程的投保人而言,躉繳機制具備以下幾項優勢:
- 資金即時滾存:躉繳讓100%本金在保單生效首日全數投入運作。相比分期5年或10年到位,躉繳能更快累積現金價值,享受更高的滾存基數。
- 對抗通脹與減息周期:在減息環境下,銀行定期存款利率往往持續下調。優質的躉繳儲蓄保險能提供高於通脹率的「保證回報率」,幫助投保人在投保當刻即時鎖定未來數年高息,防止財富被通脹侵蝕。
- 免除保單中途失效風險:人生難免遇到職業轉折或突發財務狀況。期繳保單若因無法按時繳費,可能導致保單失效或強制退保;而躉繳保單只需一次繳清,未來無需再關注繳費通知。
潛在風險與限制
然而,享有高回報與便利性的同時,也意味著需要放棄部分資金的彈性。在決定採用躉繳模式前,你需要特別留意以下幾點潛在風險與限制:
- 短期資金流動性受限:躉繳需要一次過付出大額資金。若投保後短期內突然需要應急資金而選擇提早退保,保險公司可能會收取退保手續費,導致本金蒙受損失。
- 捨棄本金之機會成本:將大筆閒錢鎖定在躉繳保單中,意味著在保單期內無法將這筆資金轉向其他高風險高回報的投資工具(如股票或加密貨幣)。
- 無法享受「保費豁免」保障:部分期繳的危疾或壽險保單設有「保費豁免條款」(如受保人不幸殘廢或患重病可免繳餘下保費),但躉繳保險因保費已一次過繳清,故無法享受此類分期豁免的槓桿福利。
手上有閒錢,如何挑選最合適的繳費年期?
挑選保險繳費年期時,不應僅是追求高回報,而是要配合個人的資產配置與資金流動性需求。
適合選擇一次過躉繳的特定群體與財務目標
若你屬於以下幾類目標明確的人士,一次過躉繳會是十分合適的理財選項:
- 擁有短期閒置資金者:例如剛領取年度花紅、股票獲利套現、房屋變賣資金,或是手頭有一筆暫時無特定用途的定期存款。
- 準退休族或退休人士:剛領取退休金,希望為本金提供安全保障同時穩定收息,避免資金因投資失誤而大幅貶值。
- 具備明確中短期儲蓄目標者:例如預計1至3年後需要支付結婚開支、子女海外留學預算或首期置業儲蓄。
- 追求理財自動化與簡單省心者:不想每月或每年處理繳費單,希望理財流程盡量簡單。
決定保費繳費年期的3步自評流程
在了解躉繳意思、好處及自己的財務狀況後,可以透過以下3步檢視自身的資金需求與風險承擔能力,判斷是否適合躉繳:
- 扣除緊急預備金(保留3至6個月流動資金):在考慮躉繳前,先扣除未來3至6個月的必要生活開支及突發醫療預備金,剩餘的純閒置資金才考慮投入躉繳保單中。
- 對齊資金使用時間表:評估這筆資金在未來1年、2年或3年內是否有明確用途。若資金在3年內不會動用,選擇1至3年期的短期躉繳儲蓄保險,能達到回報與流動性的平衡。
- 評估市場利率走向與機會成本:當市場處於減息周期或息口波動時,選擇能提供高保證回報率的躉繳產品,能有效鎖定高息。若本身風險承受能力較高且預期股市會有大幅上升空間,則可調整躉繳與其他投資組合的比例。
發揮一筆過優勢:Blue WeSave 短期高息儲蓄保 ST1
經過以上說明躉繳保費是什麼意思及其繳付邏輯後,你會發現靈活運用躉繳最大的好處是能讓資金發揮最大時間效益。若你手握閒置港元或美元資金,歡迎參閱Blue的高保證回報產品方案。
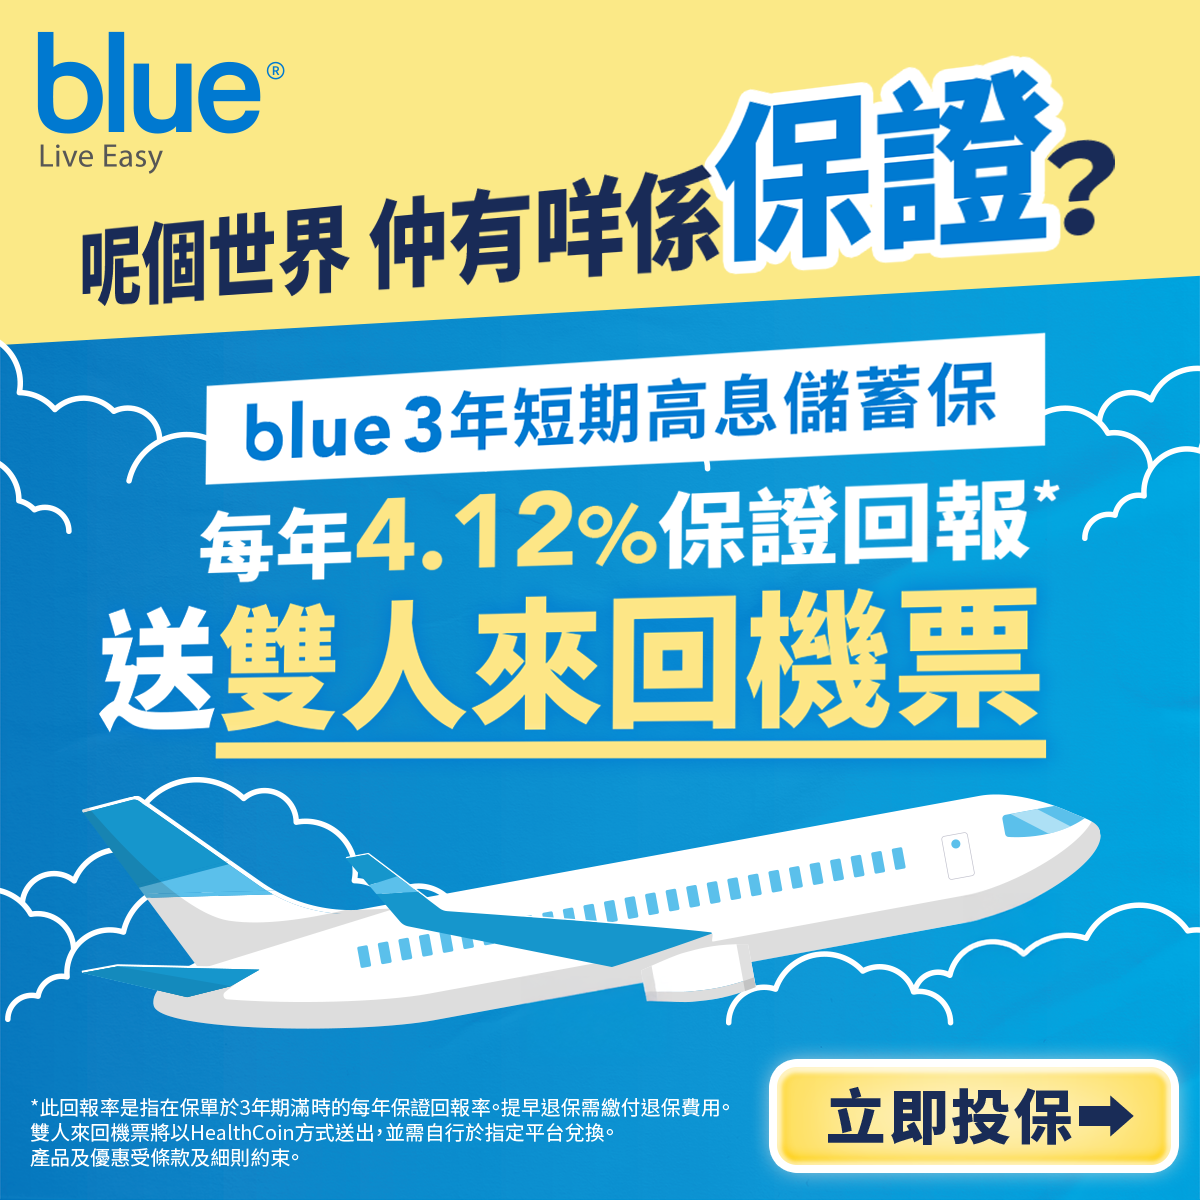
Blue WeSave 系列的 WeSave 短期高息儲蓄保 ST1,以一筆過繳付保費形式投保,投保一刻已鎖定保證回報率,往後不受市場波動影響,適合追求穩健增值多於博取高風險回報的一群:
保證回報 — 3 年期計劃每年保證回報 4.12%,期滿回報在投保時已經確定
息率鎖定 — 全期息率固定,毋須因應市況調整策略
期滿回報 — 3 年期滿可連本帶利取回相等於總繳保費 112.9% 的金額
換言之,投入港幣$50萬,3 年期滿保證可取回約港幣$564,500。這筆資金可以是置業首期的一部分、進修基金,抑或是隨時可動用的應急儲備,助你應對人生不同階段的需要。
聯絡Blue了解更多保險方案
Blue提供儲蓄、人壽、意外、危疾、門診醫療及藥劑等多種保險產品。如欲了解更多,歡迎直接WhatsApp +852 9559 5665查詢。
常見問題 (FAQ)
提早解約躉繳保單一般會蒙受多少損失?
提早退保通常會導致本金受損,具體金額視乎退保時間而定。由於躉繳保單的首年行政與承保成本較為集中,若在保單期滿(例如 1 至 3 年內)前提早退保,保險公司會扣除相應手續費,導致取回的退保價值低於已繳總保費。
躉繳與月繳保費在總額上存在甚麼實質差異?
躉繳的總保費支出通常低於月繳累計總額,且最終回報更高。月繳模式通常包含保險公司每月處理賬單的行政附加費,而躉繳能讓100%本金從第一天起全額滾存利息,因此期滿時的淨收益與回報率遠勝月繳。
參考資料:
1. 東網 – 解構買保險7大謎思
2. VHIS 101 – 保費躉繳/年繳/月繳點揀好?看清年供與月供優缺點及總保費比較!
3. 袋鼠金融 – 躉繳意思、差異、適合族群與理財應用一次看
4. 保險感 – 躉繳是什麼?適合誰?躉繳、期繳、彈性繳優缺點比較
「WeSave短期高息儲蓄保ST1」 為儲蓄保險計劃,並非銀行儲蓄產品。
免責聲明﹕
上述產品及資訊由Blue Insurance Limited(「Blue」)提供。 上述產品只計劃於香港境內出售,產品及優惠均受條款及細則約束,詳情請參閱相關產品概要及保單條款。 以上資料僅供參考,不應被視作為任何形式之要約或推薦購買保險產品。 本文刊載的資料只供參考,Blue不保證資訊的完整性和準確性。對於你因本文刊載的任何資訊而可能招致的損失、損害賠償、訟費或其他開支及責任,Blue概不負責。